一、十四萬的花,和半年後的那紙規定
1985年初,長春。一個姓王的養花人把一盆君子蘭送上開往哈爾濱的火車,買方當場付清十四萬。那時間春工人月工資不到四十塊,這筆錢不吃不喝要攢兩百九十多年。同年6月,長春市政府釋出《關於君子蘭市場管理的補充規定》,寫明嚴禁機關、企事業單位以及在職職工和黨員從事君子蘭倒買倒賣。投機資金迅速撤離,價格斷崖式下跌,垃圾堆邊隨處可見葉子發黃、根還活著的君子蘭。
一盆花憑什麼值十四萬?要回答後來那十樣東西為什麼跌,得先看清這筆錢是怎麼長出來的。
1980年的長春,一盆品相好的君子蘭能賣兩百元往上,而當時間春人的平均月工資不到五十元。價從兩百元抬到十四萬,中間靠的是一條清晰的鏈條:1981年,一株叫"花臉和尚"的君子蘭掛出兩萬元;1984年,市面上出現五六萬一株的;1985年初,十四萬落紙。買家看貨極認真——葉片要寬,紋路要清,脈要立,株型要正,買的人蹲在攤前用拇指抵住葉背,把葉子翻過來看。但這套嚴苛的品相標準只解釋了"哪盆比哪盆好",解釋不了"為什麼一盆能換一輛豪車還有剩"。撐住後一個數字的,是所有人都相信明天有人出更高的價。
這裡要分清直接原因和背景條件。攀比與暴富的心思、城市裡有限的投資渠道,這些是背景,它們讓高價成為可能,但不會自己讓價格崩。真正扣扳機的是1985年6月那紙規定:它掐斷的不是價格,是交易資格——最有支付能力的一批人被明令不許進場。行政禁令是直接原因,其餘都是條件。這一刀砍在最敏感的地方,因為君子蘭的價本來就建立在"能隨時賣給下一個人"之上。
二、稀缺是印出來的:猴票與磁卡
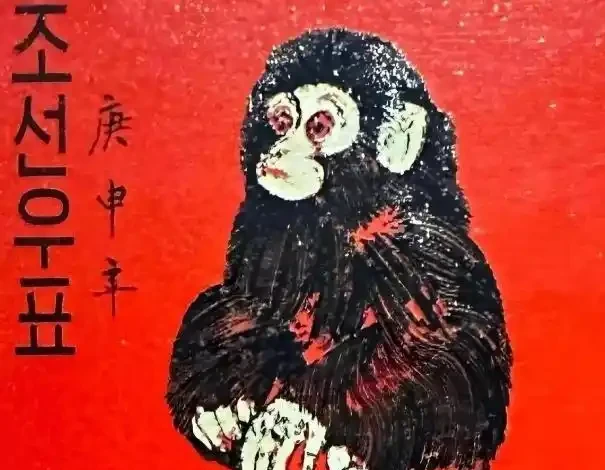
北京東城的東四支局,櫃檯是木頭的。1980年2月15日,那裡排過長隊,視窗遞出的是新中國第一枚生肖郵票《庚申年》:面值八分,紅底,一隻黑猴。一共印了四百四十三萬枚,整版八十枚按面值算六塊四毛。排隊的人多數把它當寄信的配件,有人買幾版壓在賬本底下,也有人把八分的票貼上信封寄走,郵戳蓋在猴臉上。
這枚票後來漲得極兇:八十年代末一枚三十元,1996年一千一百元,2016年單枚一萬二千元,整版拍出一百一十萬元。集郵圈裡說一枚頂一輛車、一整版頂一套房。話說得越順,信的人越多,價就越高。
頂點在1997年,而很多人以為那是開始。那年發行的香港迴歸金箔小型張,估需求時估大了,印了兩千萬張,面值合計十個億。票一鋪開,價往下砸,1997年末到1998年初郵市驟冷。真正的病根隨後才顯出來:2000年,郵票發行量升到三百億枚,新票上市就打折,曾經要托關係才買的品種跌破面值。整版猴票從高點的一百二十萬元掉到四十二萬元,跌去六成。
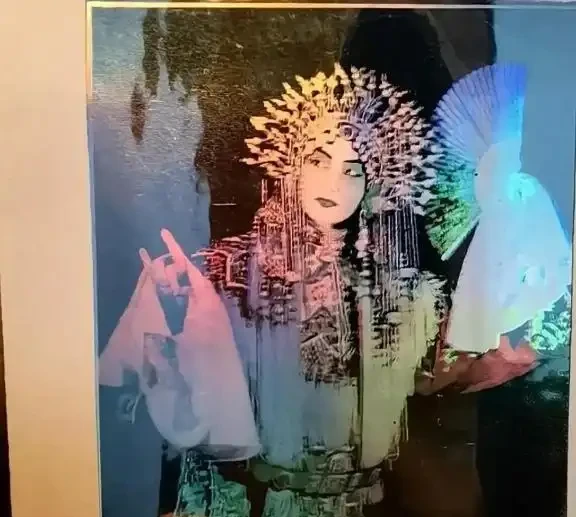
電話卡是跟著郵票一起起來的,退場卻快得多。1997年那波熱潮裡,"梅蘭芳誕辰100週年"紀念磁卡一套五張面值三百八十元,被炒到一萬二千元,幾種通用卡最高價過兩萬。磁卡發得太濫,熱度時間太短,沒攢下大批收藏者;1997年春夏之交過後,卡市人流與成交一起垮,到1999年多數品種跌超八成。後來公用電話上的田村卡陸續退役,價格接著跳水,多數品種連最高價的十分之一都賣不到。有人整盒買了卡,塑封二十年沒拆,價沒回來。
這兩個案例回答的是同一個問題:收藏品的第一根柱子是"少",而"少"恰恰是發行方手裡唯一可以隨意改動的變數。猴票的四百四十三萬枚是真少,於是它撐了幾十年;一旦發行量放到三百億枚,"少"這個前提就沒了,價自然跟著沒。這是與君子蘭完全不同的一種塌法——沒有禁令,沒有人喊跌,是供給方自己把地基抽走了。
三、買的人消失了:藏獒
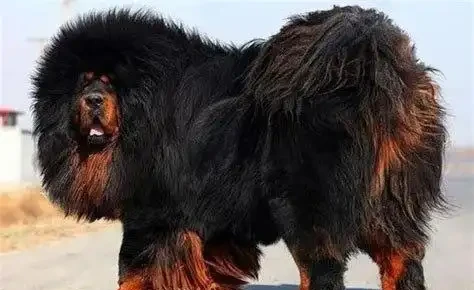
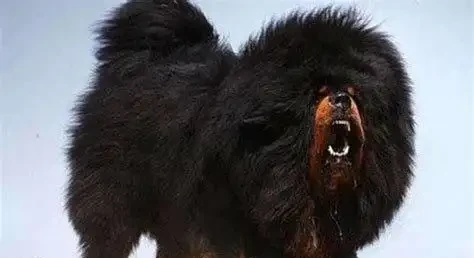
2000年前後,藏獒從幾百塊一隻被抬到幾十萬,名犬賣上千萬不算新鮮,掛四五千萬報價的也有。價格是一年年加上去的:2003年前後起步,2007年武漢一隻"獒王"拍出三百九十萬元,2010年2月河南駐馬店有人花約兩百萬買下"康巴一號",獒到河南那天三十輛奧迪、一輛賓士、一輛寶馬開到路上去接。2012年,青島一隻紅獒標價三千萬元,另一隻叫"一億幻影"的以兩千萬元成交。
破得也快。2010年成都出臺限養規定,藏獒列入禁養物件,原來每隻一萬五到三萬元的幼犬跌到七八千元;2013年之後普通藏獒跌到幾千元一隻,瘦弱的被人以不到一百元一隻買走裝車。青海的獒園從2010到2012年的三千多家剩下不到一千家,年成交總額從兩億多元掉到五千萬元左右。那些號稱值一套房的狗,最後按只處理、按斤稱走。
藏獒的需求結構和郵票根本不同。它不是大眾收藏品,買家是特定的一小群人,買的也不只是狗,是排場——車隊、圍觀、鏡頭。這種需求有兩個致命弱點:第一,它高度依賴炫耀場景的存在,而限養令直接讓狗進不了城,場景被行政切斷;第二,買家池極小,一旦頭部幾個人停止出價,市場不是價格下調,是直接清零。掏錢的人裡有挪了生意週轉金的、把房子押出去的,他們面對的現實選擇只有兩個:繼續加價維持神話,或者儘早賣給下一個。理性的選擇是後者,而所有人都做同一個選擇時,價格就不存在了。狗不認識價格,價格是人的事。
四、鏈條上的每個人都在等下家:普洱茶
2007年6月,《北京晨報》一則報道讓茶葉市場炸了鍋:名牌普洱茶價格暴跌一半。下關2006年那批甲級沱茶,一公斤最高叫到四百元,報道見報那天成交價只剩一百九十五元;老班章毛料一公斤一千二百五十元的價也守不住,落回八百元上下。中國茶葉流通協會副會長王慶把當時的局面稱作過度炒作之後的泡沫。
暴漲的斜率比這更陡:老班章七年前八元一公斤,2005年一百二到一百八十元,2006年一百八到四百元,2007年上半年一公斤普洱隨隨便便幾千元、上萬元也常見,當年喊到六百萬元一公斤的所謂"茶王",崩盤後只值十幾萬元。產量跟著衝,2007年雲南普洱茶產量做到九萬九千噸,第二年掉到五萬兩千八百噸。
對這次崩盤,當時有兩種解釋。一種是王慶的"泡沫說",認為價格脫離了飲用價值;另一種把矛頭指向發行式的產量擴張——山頭茶、年份茶、金融茶層層加碼,收茶季節摩托車上綁著麻袋往山下跑,價格一斷,收購點關門,麻袋堆在屋簷下淋雨發軟。兩種解釋其實不衝突:產量擴張提供了貨,炒作提供了價,槓桿把兩者綁在一起。
故事沒完。2014年下半年古樹茶又動盪一輪,有茶商押上全部身家;2021年再來一輪,大益2003年批次"四星班章大白菜散筒"2021年3月底一提一百六十萬元,到6月27日腰斬到八十萬元;配貨價約七萬元一件的大益軒轅號2021年衝到一百八十八萬元;巔峰喊到七千兩百萬元一件的六星孔雀,後來只值四百九十萬元一提。東莞一位藏家把兩套房子抵押出去買茶,泡沫破後背上七百多萬元債務。
普洱提供的是第三種塌法:不是禁令,不是供給氾濫,是槓桿斷裂。當抵押來的錢進了貨,持有者就失去了"等"的資格——跌一點就得割,越割越跌。四十年裡同一件事換了十個主角,主角可以換,槓桿的結構沒換。
五、當生產方式掀了桌子:鑽石
前面三種塌法,動的都是需求或資格。鑽石這輪跌,動的是供給本身。
二十世紀七十到八十年代,戴比爾斯握著國際鑽石供應約八成的份額,通過中央銷售組織控制八成五的批發市場,一句把石頭和愛情、永恆綁在一起的廣告詞,讓幾代人相信這東西不會跌。即便在它說了算的年代,價格也不是隻漲不跌:1980年春天一克拉D/IF級鑽石六萬兩千美元,五年後掉到一萬美元附近。
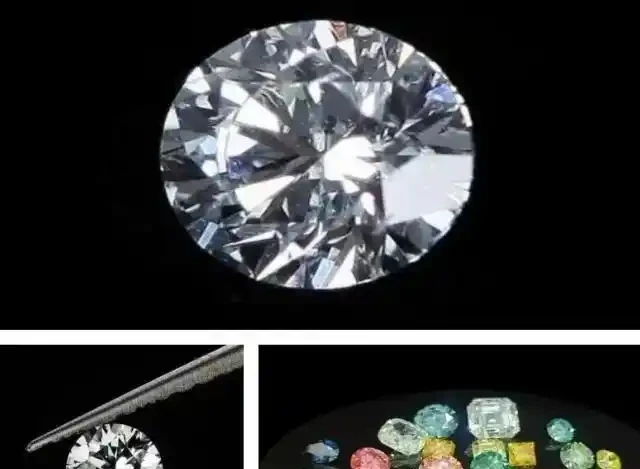
真正的轉折來自技術。中國珠寶玉石首飾行業協會的公開資料顯示,培育鑽毛坯價格從2016年起持續下滑,那一年還能頂天然鑽的八成,到2023年不到一成;一克拉培育鑽毛坯在2024年內幾乎腰斬。河南當地銷售商的說法是,毛坯從2022年初每克拉近一百美元掉到十五美元左右,跌幅八成五。銷售端跟著下來,一克拉培育鑽戒比高點跌超八成。天然鑽失守:2022年見頂之後,2025年0.5克拉鑽石全年跌幅超兩成,美國又給全球最大鑽石出口國印度加徵關稅。十年前花一萬八千元買的鑽戒,回收價一百八十元。
值得看的是戴比爾斯的動作。這家公司在幾十年裡幾乎不降價,它是整條鏈的定心丸;2024年12月它把二級市場毛坯鑽價格降了一成到一成五,2026年1月19日當年第一場看貨會上再降——0.75到2克拉的平均降一成到一成五,0.75克拉以下降半成到一成。它當時面臨的選擇有三個:繼續挺價、放水衝量、主動降價換成交。挺價意味著份額繼續被培育鑽拿走,降價則等於向全行業承認價格體系鬆動。它選了後者。領頭的那家一鬆手,整條鏈跟著往下走——這是與前三例都不同的一種塌法:不是買家不來了,是定價者自己認了。
六、三根柱子,和一張時間表
把這些賬並排放好:瑪咖收購價從一公斤一百二十元跌到一元,跌去九成九;六星孔雀從一件七千兩百萬元到一提四百九十萬元,跌九成三;數字藏品總市值從五千二百六十億美元掉到接近一百八十億美元,少九成七;田村卡多數品種跌超九成;整版猴票從一百一十萬元到四十二萬元。這些東西往下掉的時候,金子在漲,房子在漲,街口一碗麵的價錢也在漲。
撐住天價的柱子有三根,倒法各不相同。
第一根是"少",而它隨時可以被造出來。培育鑽一爐一爐長出來,人工蟲草用感染液噸級生產,瑪咖五年擴種一百五十倍,郵票一年印到三百億枚,數字藏品點一下就能再發一萬個。猴票能撐四十年,恰恰因為它的四百四十三萬枚印完就沒了;凡是把"少"交給發行方保管的品類,等於把命交給對方。
第二根是"有人要",而需求可以被行政手段掐斷。限養令一齣,藏獒進不了城;反腐一緊,蟲草的高階禮盒沒了去處——2013年後高階送禮收縮,蟲草2023年7月還在兩千條規格一公斤二十一到二十二萬元的峰值,2024年全年跌一成五九;增速一緩,翡翠櫃檯就冷,2023年春節前後銷量同比跌超六成,業內稱十五年來最慘淡的行情,花三萬元買的糯種手鐲回收只給五千元。買的人少一半,價不是跌一半,是沒人接。
第三根是"領頭的人不降價"。戴比爾斯幾十年不降,是整條鏈的定心丸;它一降,全行業跟著走。
三根柱子一起倒,市場就安靜了。安靜的標誌不是有人喊跌,是連出價的聲音都沒有。
再看時間表,會發現一個規律:2013年之後,塌方明顯變密。蟲草的禮盒需求在2013年後收縮,瑪咖2014年見頂、2015年產量失控,普洱2014年再震一輪、2021年又一輪,翡翠2023年入冬,NFT 2022年市值蒸發九成七,鑽石2022年見頂、2024與2026年連著降價。把這幾件事放在一起,能區分出背景和直接觸發:經濟增速換擋、投資渠道有限、民間資金尋找出口,這些是背景條件,它們解釋了為什麼會有那麼多天價;而真正讓價格在某一年掉下來的,永遠是一件具體的事——一紙禁令、一次超發、一道限養規定、一輪抵押斷裂、一家龍頭降價。背景鋪墊十年,扳機只扣一下。
尾聲
回到1985年那筆交易。買花的哈爾濱人沒有留下名字,姓王的養花人也沒有。有據可查的只有那個數字:十四萬,以及半年後那紙規定。
這些東西本身從頭到尾沒變過——花還是那盆花,票還是那張紙,狗還是那隻狗。變的是願意出價的人數,和他們排隊的順序。約定在的時候,八分錢的票能頂一套房;約定散了,什麼都留不住。整版猴票今天還躺在某本集郵冊裡,四十二萬元也好,四十萬元也好,全看下一個肯翻冊子的人出多少。
價格從來不是東西身上的屬性。它是人跟人之間的一句約定,而約定這東西,立起來要十幾年,散掉只要一個下午。